نسخه Pdf
ایران عصر
«ایران» از عملکرد شش ماهه صنایع بورسی گزارش می دهد
نیمه خوشیمن برای فولادی ها
سعید رشیدی نوبندگانی
خبرنگار
صنعت فولاد با حدود 20 نماینده در بازار سهام و ارزش بازاری 600 هزار میلیارد تومان در حدود 10 درصد از کل ارزش بازار سهام را به خود اختصاص میدهد. این صنعت که در ایران بهعنوان یک صنعت صادراتمحور شناخته میشود، در سال 1400 توانست درآمدهای عملیاتی و غیرعملیاتی خود را با افزایش قابلتوجهی روبهرو کند که با شروع افزایش قیمتهای جهانی فلزات بخصوص در ماههای انتهایی سال گذشته، انتظار میرفت رشد درآمد و سودسازی آن به طور مستمری افزایش یابد؛ موضوعی که طی سهماهه تابستان و با شروع افت شدید قیمتهای جهانی فلزات، ناشی از پیشبینی وضعیت رکودی در اقتصاد جهانی، با چالش زیادی روبهرو شد و در ادامه نیز ورود شرکتهای روسی به بازارهای هدف ایران که منجر به افت بیش از 50 درصدی صادرات فولاد شد، سهامداران را نسبت به سودسازی مناسب این صنعت با تردید بیشتری روبهرو کرد.
اما در ادامه، کارشناسان با توجه به تدابیر اتخاذشده از طرف دولت سیزدهم و با توجه به پیمانهای منطقهای و بینالمللی که میتواند به بازارگشایی برای محصولات ایرانی منجر شود و همچنین با توجه به برتری شرکتهای ایرانی از نظر دسترسی به انرژی ارزانتر، از کماثر شدن چالشهای پیش آمده بر سودسازی این صنعت درسالهای بعد خبر دادند.
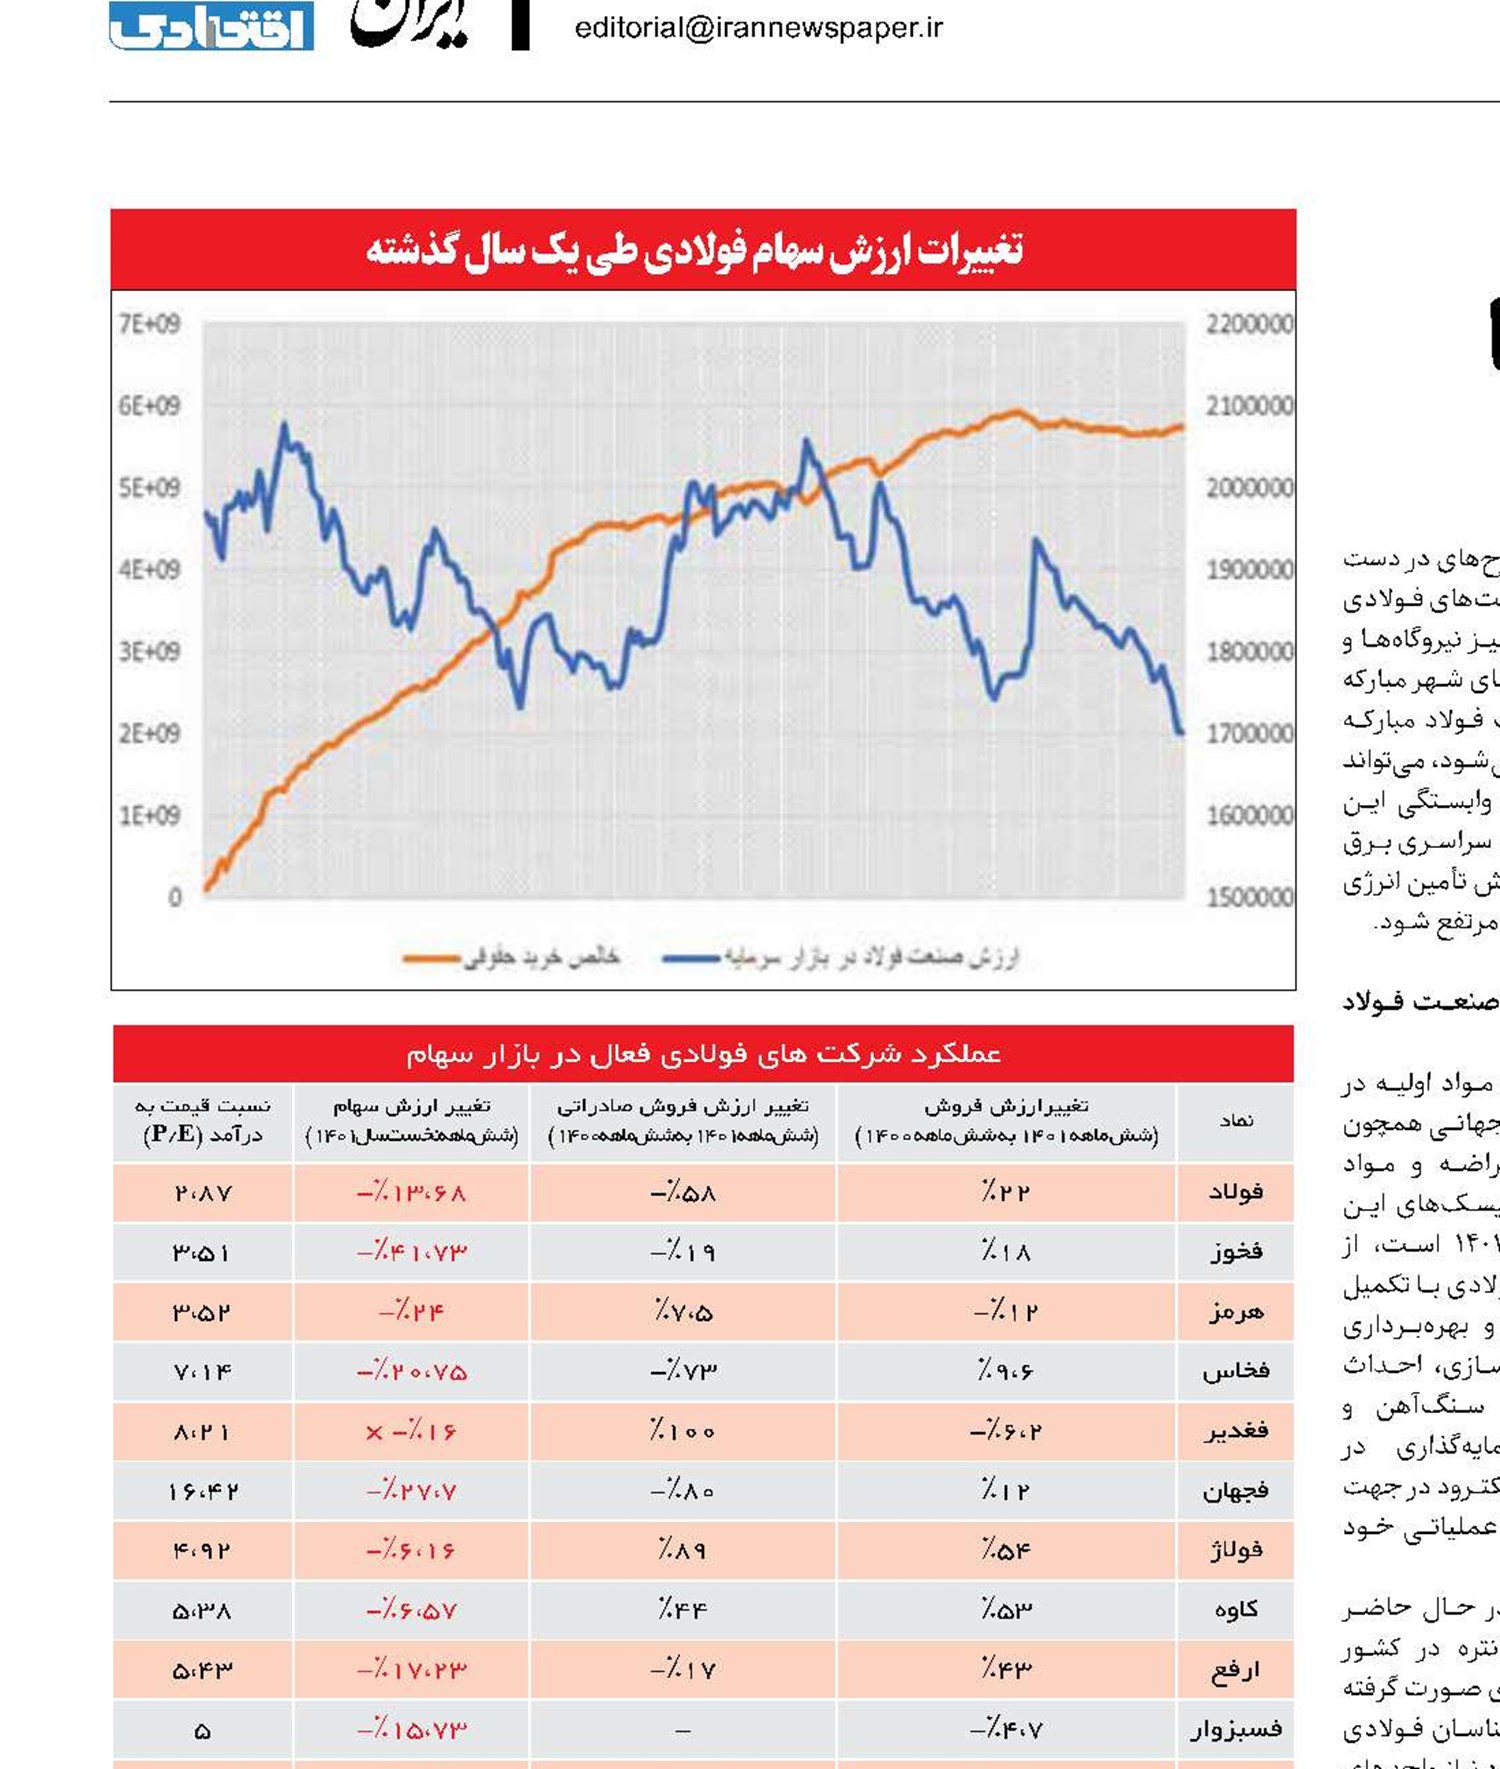
از نظر آمار، گزارشهای منتشرشده از طرف شرکتهای بورسی فولادی نشان میدهد با وجود کاهش صادرات محصولات فولادی، ارزش فروش این شرکتها در شش ماهه نخست سال نسبت به مدت مشابه سال قبل با 13 درصد افزایش روبهرو شده است.
نسبت P/E صنعت فولاد به عدد 5 رسید
آمار مربوط به معاملات صورتگرفته در نیمه اول سال 1401 نشان میدهد سهام شرکتهای فولادی به طور میانگین 15 درصد از ارزش خود را از دست دادهاند که این موضوع در کنار روند روبه رشد درآمدی این شرکتها باعث شده نسبتهای ارزندگی آنها در بازار به سطوح بسیار جذابی وارد شود. برآوردها نشان میدهد در حال حاضر نسبت قیمت به درآمد (P/E) صنعت در محدوده عدد 5 قرار دارد که از نظر کارشناسان، این محدوده حتی نسبت به سرمایهگذاریهای بدون ریسک همچون سپردهگذاری در بانک و خرید واحدهای صندوقهای سرمایهگذاری با درآمد ثابت نیز در جایگاه کمتری قرار دارد. همچنین نسبت قیمت به فروش (P/S) فولادیها در محدوده عدد 1.5 قرار گرفته است که این شاخص نیز در محدوده مناسبی قرار دارد.
کارشناسان بر این باورند اگرچه با توجه به افزایش هزینههای سربار تولید و حقوق دستمزد و انرژی در سالجاری حاشیه سود عملیاتی صنعت فولاد تا حدودی کاهش یافته است اما این عنوان همچنان در محدوده مناسبی قرار خواهد داشت و با توجه به رشد تولیدات این صنعت انتظار میرود روند روبه رشد سودسازی نیز تا پایان سال ادامه یابد.
حقوقیها بیش از یک میلیارد برگ سهم فولادی خریداری کردهاند
آمار مربوط به معاملات سرمایهگذاران حقوقی فعال در سهام فولادی نشان میدهد در نیمه اول سالجاری بیش از یک میلیارد و 180 میلیون برگ سهم توسط این طیف از فعالان بازار از حقیقیها خریداری شده است و حقوقیها در این مدت تقاضاکننده اصلی سهام فولادی بودهاند. البته ذکر این موضوع لازم است که بر اساس آمار، حقوقیها از نیمه مردادماه تا ابتدای مهرماه در حدود 240 میلیون برگ سهم را به حقیقیها واگذار کردهاند که در این مدت افت قیمت سهام فولادی نیز شدت گرفته، اما با شروع معاملات در مهرماه، بار دیگر انتقال مالکیت سهام از حقیقیها به سمت حقوقیها تغییر کرده است.
عدم استقبال حقیقیها از سهام با وجود ارزندگی بالا باعث شد با وجود حمایت حقوقیها از قیمت سهام فولادی، روند نزولی قیمت سهام این صنعت همچنان ادامه یابد.
مشکل تأمین انرژی فولادیها رفع خواهد شد
از نظر مدیران شاغل در صنعت فولاد، از جمله مهمترین چالشهای پیش روی این صنعت در سال 1401 قطعی برق در تابستان و زمستان بوده است. این موضوع که در سالهای قبل تأثیر بسیار زیادی بر روند تولید صنایع بزرگمقیاس کشور داشته است، با برنامهریزی منظم تیم اقتصادی دولت اثر کمتری بر روند تولید فولادیها گذاشت تا شاهد افزایش بیش از 5 درصدی تولید در این صنعت باشیم. همچنین طرحهای در دست اقدام از طرف شرکتهای فولادی برای احداث و تجهیز نیروگاهها و طرح تصفیه پسابهای شهر مبارکه که از طرف شرکت فولاد مبارکه اصفهان پیگیری میشود، میتواند در سالهای آینده وابستگی این صنعت را به شبکه سراسری برق کشور کمتر کند و چالش تأمین انرژی نیز برای این صنعت مرتفع شود.
سایر ریسکهای صنعت فولاد کدام است؟
نوسانات قیمت مواد اولیه در کشور و قیمتهای جهانی همچون گندله، الکترود، قراضه و مواد افزودنی از دیگر ریسکهای این صنعت در سال 1401 است، از اینرو شرکتهای فولادی با تکمیل زنجیرههای تولید و بهرهبرداری از واحدهای گندلهسازی، احداث واحدهای تغلیظ سنگآهن و مشارکت و سرمایهگذاری در شرکتهای تولید الکترود در جهت کاهش ریسکهای عملیاتی خود اقدام کردهاند.
با وجود این، در حال حاضر تقاضا برای کنسانتره در کشور نسبت به عرضههای صورت گرفته بیشتر بوده و کارشناسان فولادی تأمین کنسانتره مورد نیاز واحدهای گندلهسازی را بهعنوان یکی از ریسکهای مهم بر سر راه افزایش تولیدات خود اعلام کردهاند. از طرفی شرکتهای فولادی برخی از قطعات مورد نیاز خطوط تولید و مواد اولیهای چون الکترود گرافیتی و مواد نسوز را از خارج کشور تهیه میکنند که افزایش قیمت و عدم دسترسی به این اقلام به دلیل تحریمها، بهعنوان ریسکهای صنعت در حوزه تأمین است که شرکتها در این خصوص سعی کردهاند با کاهش مصرف الکترود در فرایند تولید و احداث کارخانههای الکترودسازی، این ریسک را مرتفع سازند.
چالش انرژی؛ هزینه برای اروپا و فرصت برای ایران
با شروع بحران انرژی در نتیجه جنگ روسیه و اوکراین، تولیدکنندگان فلزات در اروپا بیشترین ضربه را متحمل شدند، به طوری که برخی شرکتهای تولیدی در کشورهای صنعتی قاره سبز خطوط تولیدی خود را متوقف کردند و با خاموش شدن کورههای ذوب، حالا باید برای راهاندازی مجدد آنها هزینههای بالایی را متحمل شوند. در ایران اما شرکتهای صنعتی بخصوص در صنعت فولاد با برخورداری از انرژی ارزان، توانستهاند تولید خود را با قدرت بیشتری ادامه دهند. این موضوع باعث شده کارشناسان از تصاحب بازارهای اروپا توسط تولیدکنندگان دیگر کشورها خبر دهند. از نظر این کارشناسان، توقف تولیدات در صنایع اروپایی میتواند این فرصت را برای تولیدکنندگانی که در کشورهای دیگر از مزیت انرژی ارزانقیمت برخوردار هستند، ایجاد کند تا آنها درآینده بازارهای اروپا را به سرعت به دست گیرند. این موضوع همچنین میتواند با شروع دوره رونق در بازارهای بزرگی چون بازار مسکن و ساختوساز چین میسر شود. در حال حاضر، اختلاف قیمت ورق گرم در شمال غرب اروپا با مواد اولیه به میانگین ۴۲۷ دلار در هر تن رسیده در حالی که در آگوست ۴۴۳ یورو بود و از ماه آوریل با ۸۵۸ یورو اختلاف، روند کاهشی آن آغاز شد. میانگین قیمت ورق گرم در بازار داخلی شمال غرب اروپا در ماه جاری با افت ۱.۸ درصدی ۷۵۰.۴۸ یورو در هر تن ثبت شده است.
خبرنگار
صنعت فولاد با حدود 20 نماینده در بازار سهام و ارزش بازاری 600 هزار میلیارد تومان در حدود 10 درصد از کل ارزش بازار سهام را به خود اختصاص میدهد. این صنعت که در ایران بهعنوان یک صنعت صادراتمحور شناخته میشود، در سال 1400 توانست درآمدهای عملیاتی و غیرعملیاتی خود را با افزایش قابلتوجهی روبهرو کند که با شروع افزایش قیمتهای جهانی فلزات بخصوص در ماههای انتهایی سال گذشته، انتظار میرفت رشد درآمد و سودسازی آن به طور مستمری افزایش یابد؛ موضوعی که طی سهماهه تابستان و با شروع افت شدید قیمتهای جهانی فلزات، ناشی از پیشبینی وضعیت رکودی در اقتصاد جهانی، با چالش زیادی روبهرو شد و در ادامه نیز ورود شرکتهای روسی به بازارهای هدف ایران که منجر به افت بیش از 50 درصدی صادرات فولاد شد، سهامداران را نسبت به سودسازی مناسب این صنعت با تردید بیشتری روبهرو کرد.
اما در ادامه، کارشناسان با توجه به تدابیر اتخاذشده از طرف دولت سیزدهم و با توجه به پیمانهای منطقهای و بینالمللی که میتواند به بازارگشایی برای محصولات ایرانی منجر شود و همچنین با توجه به برتری شرکتهای ایرانی از نظر دسترسی به انرژی ارزانتر، از کماثر شدن چالشهای پیش آمده بر سودسازی این صنعت درسالهای بعد خبر دادند.
از نظر آمار، گزارشهای منتشرشده از طرف شرکتهای بورسی فولادی نشان میدهد با وجود کاهش صادرات محصولات فولادی، ارزش فروش این شرکتها در شش ماهه نخست سال نسبت به مدت مشابه سال قبل با 13 درصد افزایش روبهرو شده است.
نسبت P/E صنعت فولاد به عدد 5 رسید
آمار مربوط به معاملات صورتگرفته در نیمه اول سال 1401 نشان میدهد سهام شرکتهای فولادی به طور میانگین 15 درصد از ارزش خود را از دست دادهاند که این موضوع در کنار روند روبه رشد درآمدی این شرکتها باعث شده نسبتهای ارزندگی آنها در بازار به سطوح بسیار جذابی وارد شود. برآوردها نشان میدهد در حال حاضر نسبت قیمت به درآمد (P/E) صنعت در محدوده عدد 5 قرار دارد که از نظر کارشناسان، این محدوده حتی نسبت به سرمایهگذاریهای بدون ریسک همچون سپردهگذاری در بانک و خرید واحدهای صندوقهای سرمایهگذاری با درآمد ثابت نیز در جایگاه کمتری قرار دارد. همچنین نسبت قیمت به فروش (P/S) فولادیها در محدوده عدد 1.5 قرار گرفته است که این شاخص نیز در محدوده مناسبی قرار دارد.
کارشناسان بر این باورند اگرچه با توجه به افزایش هزینههای سربار تولید و حقوق دستمزد و انرژی در سالجاری حاشیه سود عملیاتی صنعت فولاد تا حدودی کاهش یافته است اما این عنوان همچنان در محدوده مناسبی قرار خواهد داشت و با توجه به رشد تولیدات این صنعت انتظار میرود روند روبه رشد سودسازی نیز تا پایان سال ادامه یابد.
حقوقیها بیش از یک میلیارد برگ سهم فولادی خریداری کردهاند
آمار مربوط به معاملات سرمایهگذاران حقوقی فعال در سهام فولادی نشان میدهد در نیمه اول سالجاری بیش از یک میلیارد و 180 میلیون برگ سهم توسط این طیف از فعالان بازار از حقیقیها خریداری شده است و حقوقیها در این مدت تقاضاکننده اصلی سهام فولادی بودهاند. البته ذکر این موضوع لازم است که بر اساس آمار، حقوقیها از نیمه مردادماه تا ابتدای مهرماه در حدود 240 میلیون برگ سهم را به حقیقیها واگذار کردهاند که در این مدت افت قیمت سهام فولادی نیز شدت گرفته، اما با شروع معاملات در مهرماه، بار دیگر انتقال مالکیت سهام از حقیقیها به سمت حقوقیها تغییر کرده است.
عدم استقبال حقیقیها از سهام با وجود ارزندگی بالا باعث شد با وجود حمایت حقوقیها از قیمت سهام فولادی، روند نزولی قیمت سهام این صنعت همچنان ادامه یابد.
مشکل تأمین انرژی فولادیها رفع خواهد شد
از نظر مدیران شاغل در صنعت فولاد، از جمله مهمترین چالشهای پیش روی این صنعت در سال 1401 قطعی برق در تابستان و زمستان بوده است. این موضوع که در سالهای قبل تأثیر بسیار زیادی بر روند تولید صنایع بزرگمقیاس کشور داشته است، با برنامهریزی منظم تیم اقتصادی دولت اثر کمتری بر روند تولید فولادیها گذاشت تا شاهد افزایش بیش از 5 درصدی تولید در این صنعت باشیم. همچنین طرحهای در دست اقدام از طرف شرکتهای فولادی برای احداث و تجهیز نیروگاهها و طرح تصفیه پسابهای شهر مبارکه که از طرف شرکت فولاد مبارکه اصفهان پیگیری میشود، میتواند در سالهای آینده وابستگی این صنعت را به شبکه سراسری برق کشور کمتر کند و چالش تأمین انرژی نیز برای این صنعت مرتفع شود.
سایر ریسکهای صنعت فولاد کدام است؟
نوسانات قیمت مواد اولیه در کشور و قیمتهای جهانی همچون گندله، الکترود، قراضه و مواد افزودنی از دیگر ریسکهای این صنعت در سال 1401 است، از اینرو شرکتهای فولادی با تکمیل زنجیرههای تولید و بهرهبرداری از واحدهای گندلهسازی، احداث واحدهای تغلیظ سنگآهن و مشارکت و سرمایهگذاری در شرکتهای تولید الکترود در جهت کاهش ریسکهای عملیاتی خود اقدام کردهاند.
با وجود این، در حال حاضر تقاضا برای کنسانتره در کشور نسبت به عرضههای صورت گرفته بیشتر بوده و کارشناسان فولادی تأمین کنسانتره مورد نیاز واحدهای گندلهسازی را بهعنوان یکی از ریسکهای مهم بر سر راه افزایش تولیدات خود اعلام کردهاند. از طرفی شرکتهای فولادی برخی از قطعات مورد نیاز خطوط تولید و مواد اولیهای چون الکترود گرافیتی و مواد نسوز را از خارج کشور تهیه میکنند که افزایش قیمت و عدم دسترسی به این اقلام به دلیل تحریمها، بهعنوان ریسکهای صنعت در حوزه تأمین است که شرکتها در این خصوص سعی کردهاند با کاهش مصرف الکترود در فرایند تولید و احداث کارخانههای الکترودسازی، این ریسک را مرتفع سازند.
چالش انرژی؛ هزینه برای اروپا و فرصت برای ایران
با شروع بحران انرژی در نتیجه جنگ روسیه و اوکراین، تولیدکنندگان فلزات در اروپا بیشترین ضربه را متحمل شدند، به طوری که برخی شرکتهای تولیدی در کشورهای صنعتی قاره سبز خطوط تولیدی خود را متوقف کردند و با خاموش شدن کورههای ذوب، حالا باید برای راهاندازی مجدد آنها هزینههای بالایی را متحمل شوند. در ایران اما شرکتهای صنعتی بخصوص در صنعت فولاد با برخورداری از انرژی ارزان، توانستهاند تولید خود را با قدرت بیشتری ادامه دهند. این موضوع باعث شده کارشناسان از تصاحب بازارهای اروپا توسط تولیدکنندگان دیگر کشورها خبر دهند. از نظر این کارشناسان، توقف تولیدات در صنایع اروپایی میتواند این فرصت را برای تولیدکنندگانی که در کشورهای دیگر از مزیت انرژی ارزانقیمت برخوردار هستند، ایجاد کند تا آنها درآینده بازارهای اروپا را به سرعت به دست گیرند. این موضوع همچنین میتواند با شروع دوره رونق در بازارهای بزرگی چون بازار مسکن و ساختوساز چین میسر شود. در حال حاضر، اختلاف قیمت ورق گرم در شمال غرب اروپا با مواد اولیه به میانگین ۴۲۷ دلار در هر تن رسیده در حالی که در آگوست ۴۴۳ یورو بود و از ماه آوریل با ۸۵۸ یورو اختلاف، روند کاهشی آن آغاز شد. میانگین قیمت ورق گرم در بازار داخلی شمال غرب اروپا در ماه جاری با افت ۱.۸ درصدی ۷۵۰.۴۸ یورو در هر تن ثبت شده است.
 آدرس مطلب
http://old.irannewspaper.ir/newspaper/page/8021/10/628890/0
 ارسال دیدگاه
 ضمن تشکر از بیان دیدگاه خود به اطلاع شما رسانده می شود که دیدگاه شما پس از تایید نویسنده این مطلب منتشر خواهد شد.
- دیدگاه ها ویرایش نمی شوند.
- از ایمیل شما فقط جهت تشخیص هویت استفاده خواهد شد.
- دیدگاه های تبلیغاتی ، اسپم و مغایر عرف تایید نمی شوند.


ویژه نامه
ویژه نامه ها
.jpg)