نسخه Pdf
ایران عصر
درآمد کشت و صنعتیها با هزینهها همخوانی ندارد
محمدصادق واعظی
تحلیلگر مسائل اقتصادی
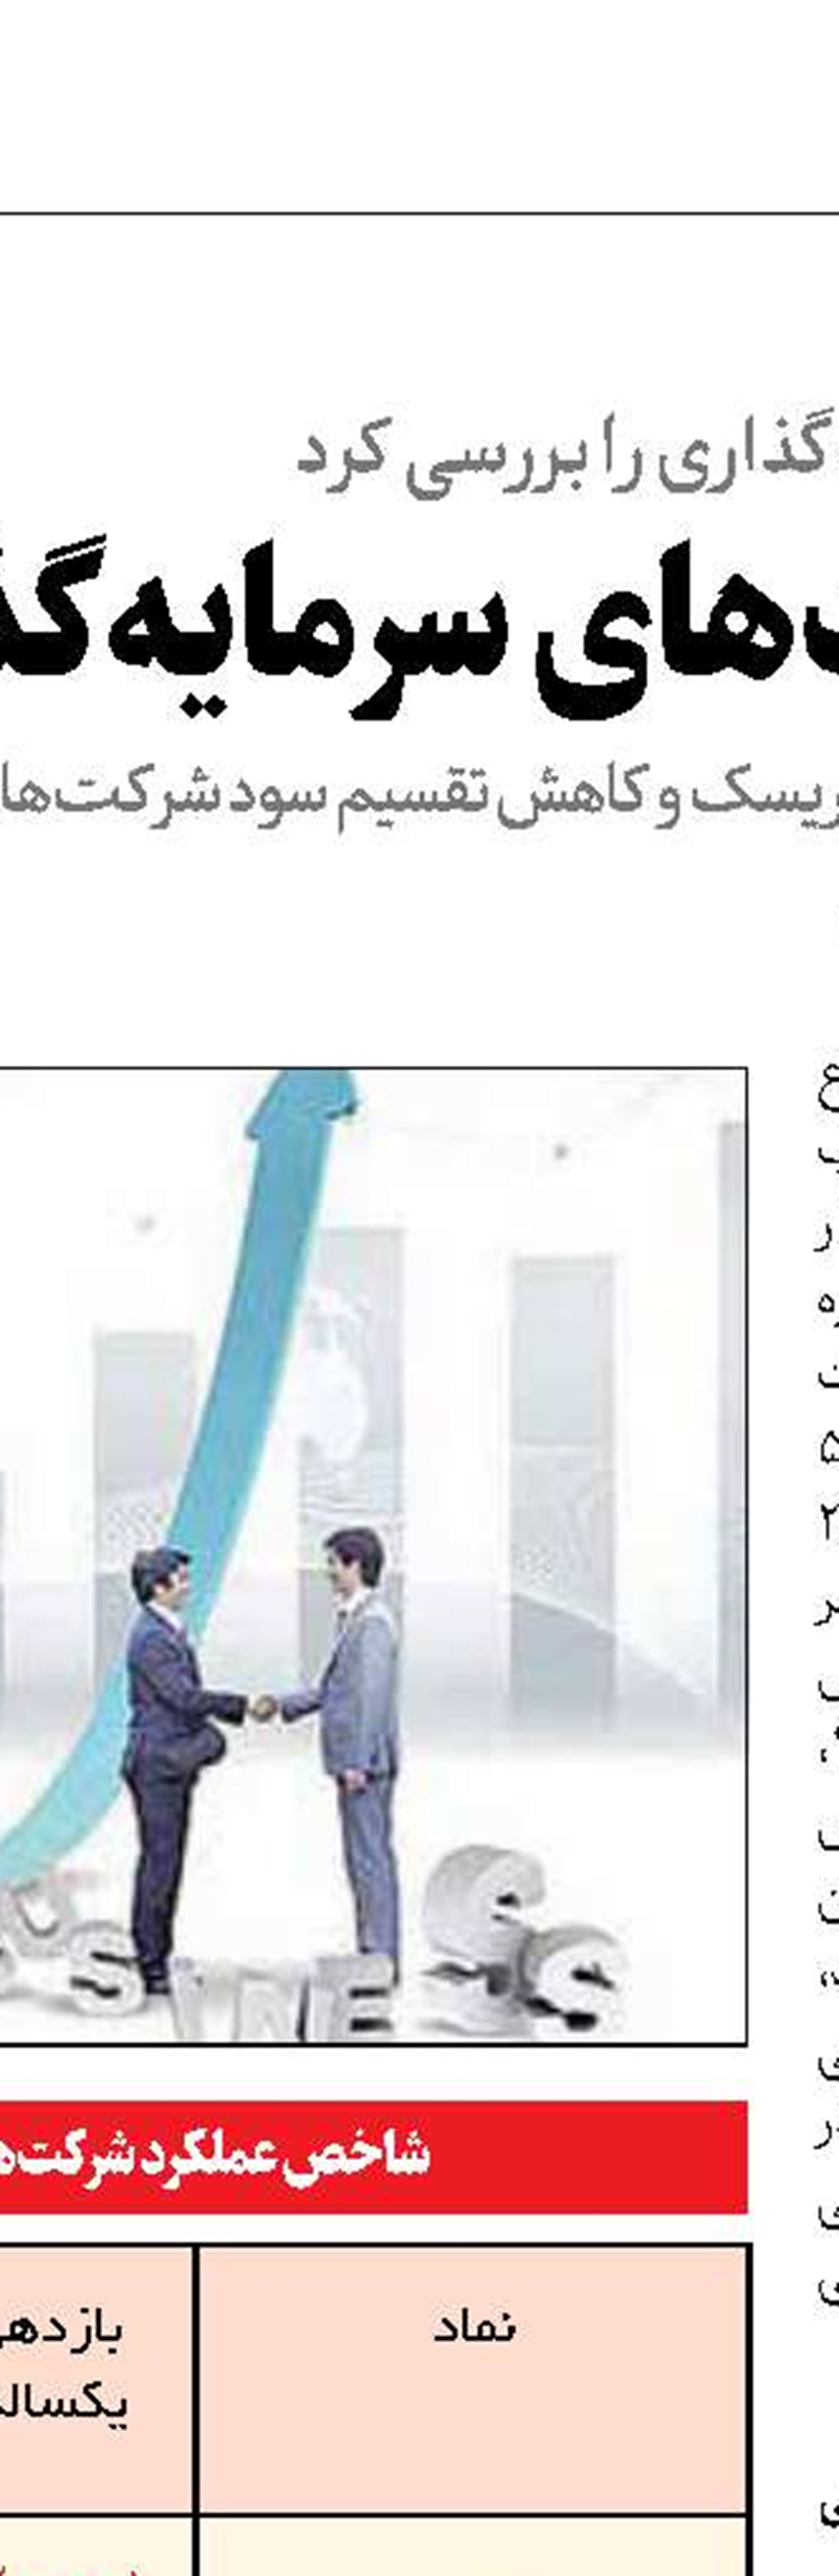
همواره این سؤال مطرح بوده که بالا بودن هزینه تمامشده تولید، چه تأثیراتی بر حاشیه سود شرکتهای کشت و صنعت بورسی میگذارد. واقعیت این است که هزینه تمامشده محصولات تولیدی از 2 بخش نشأت میگیرد؛بخش اول مربوط به شرایط حاکم بر اقتصاد کلان که بیرون از حوزه بنگاهی است؛ مواردی نظیر شرایط اقلیمی، تغییرات قیمتهای جهانی نهادهها، تغییرات نرخ ارز و تورم عمومی کشور بر قیمت تمام شده محصولات تأثیر میگذارد و بنگاههای اقتصادی نقشی در این زمینه ندارند.
لازم به ذکر است که حدود 70 درصد بهای تمامشده تولیدات مربوط به مواد مصرفی بوده و این مسأله در حالی است که بخش قابلتوجهی از نهادههای مورد نیاز از خارج کشور تأمین میشود و کشش قیمتی تقاضا برای محصولات کشاورزی، معمولاً اجازه افزایش قیمت متناسب با افزایش بهای تمامشده را نمیدهد.بنابراین، تقاضا و درآمد عملیاتی شرکتهای کشتوصنعت به نسبت تغییرات هزینههای تولید افزایش نیافته و بر این اساس، پایدارسازی حاشیه سود شرکتها اقدام بسیار مهمی است.اما در بحث درونبنگاهی، اتفاقاً شرکتهای کشتوصنعت دارای مزیت در داخل هستند، خاصه آنکه در برخی شرکتهای کشتوصنعت، ساخت زنجیره و چرخههای متنوع در میان تولیدات و فرآوردهها و فراهمآوری برخی از نهادههای مصرفی از دل زنجیره تولید، بازار و حاشیه سود محصولات شرکتهای کشتوصنعت را نسبت به شرکتهای دیگر(که صرفاً مولد تک محصول نهایی هستند) مطمئنتر میکند.لذا همواره تقاضای ثابتی برای سهام شرکتهای کشتوصنعت محفوظ است.
همانگونه که پیشتر اشاره شد؛ معادلات کلان اقتصادی اقتضائات خود را به بازار سرمایه تحمیل میکند.بخصوص اگرچه به مرور زمان، تیغ تحریمها کندتر شده اما دو متغیر بقای تحریمها و نوع تصمیمی که راجع به ارز ترجیحی اتخاذ میشود، هر کدام به نوبه خود اثری در اقتصاد شرکتها به جای خواهد گذاشت.بنابراین، در صورت توفیق دیپلماسی انقلابی و لغو محدودیتهای ظالمانه بینالمللی و به تبع آن تسهیل در واردات نهادههای دامی، شرایط تولید برای شرکتها بهمراتب بهبود مییاید.از طرف دیگر، آزادسازی نرخ ارز و عدم تخصیص ارز ترجیحی به واردات نهادههای دامی به افزایش بهای تمامشده محصولات تولیدی شرکتهای فعال در این زمینه خواهد انجامید.بنابراین، توجه به نرخ فروش مصوب شرکتها، تغییر نرخ مصوب فروش محصولات این شرکتها متناسب با افزایش بهای تمامشده جهت پایداری حاشیه سود آنها ضروری است.درحال حاضر، سهام شرکتهای این گروه متناسب با شاخصهای بازار نوسان دارد.با این همه شرکتهای مذکور از حاشیه سود مطمئنه برخوردار خواهند بود.
در این بین و در سالیان اخیر، اکثر شرکتهای این صنعت نسبت به افزایش سرمایه از محل تجدید ارزیابی داراییها اقدام کردهاند که همین امر سبب بهروزرسانی ارزش دفتری دارایی شرکتها شده و نتیجتاً نرخ بازده داراییها کاهش پیدا کرده است.همچنین باید توجه داشت حاشیه سود شرکتها در هر صنعتی باید بهصورت مستقل بررسی شود، زیرا شرایط هرکسب و کاری با ریسکهای خاص خود، تجربه سودآوری را متفاوت میکند.ناگفته نماند که با عنایت به مصوبات شورای عالی بورس، سهامداران عمده حاضر در بازار سرمایه نسبت به انعقاد قرداد بازارگردانی برای این دسته از شرکتها اقدام کردهاند. همچنین با توجه به سیاستهای متفاوت سهامداران عمده، هریک در جهت رعایت صرفه و صلاح شرکت خود، صندوق بازارگردانی را انتخاب میکنند.
 آدرس مطلب
http://old.irannewspaper.ir/newspaper/page/7862/10/604799/0
 ارسال دیدگاه
 ضمن تشکر از بیان دیدگاه خود به اطلاع شما رسانده می شود که دیدگاه شما پس از تایید نویسنده این مطلب منتشر خواهد شد.
- دیدگاه ها ویرایش نمی شوند.
- از ایمیل شما فقط جهت تشخیص هویت استفاده خواهد شد.
- دیدگاه های تبلیغاتی ، اسپم و مغایر عرف تایید نمی شوند.


ویژه نامه
ویژه نامه ها
.jpg)