نسخه Pdf
ایران عصر
پرداخت تسهیلات بانکی نشان میدهد
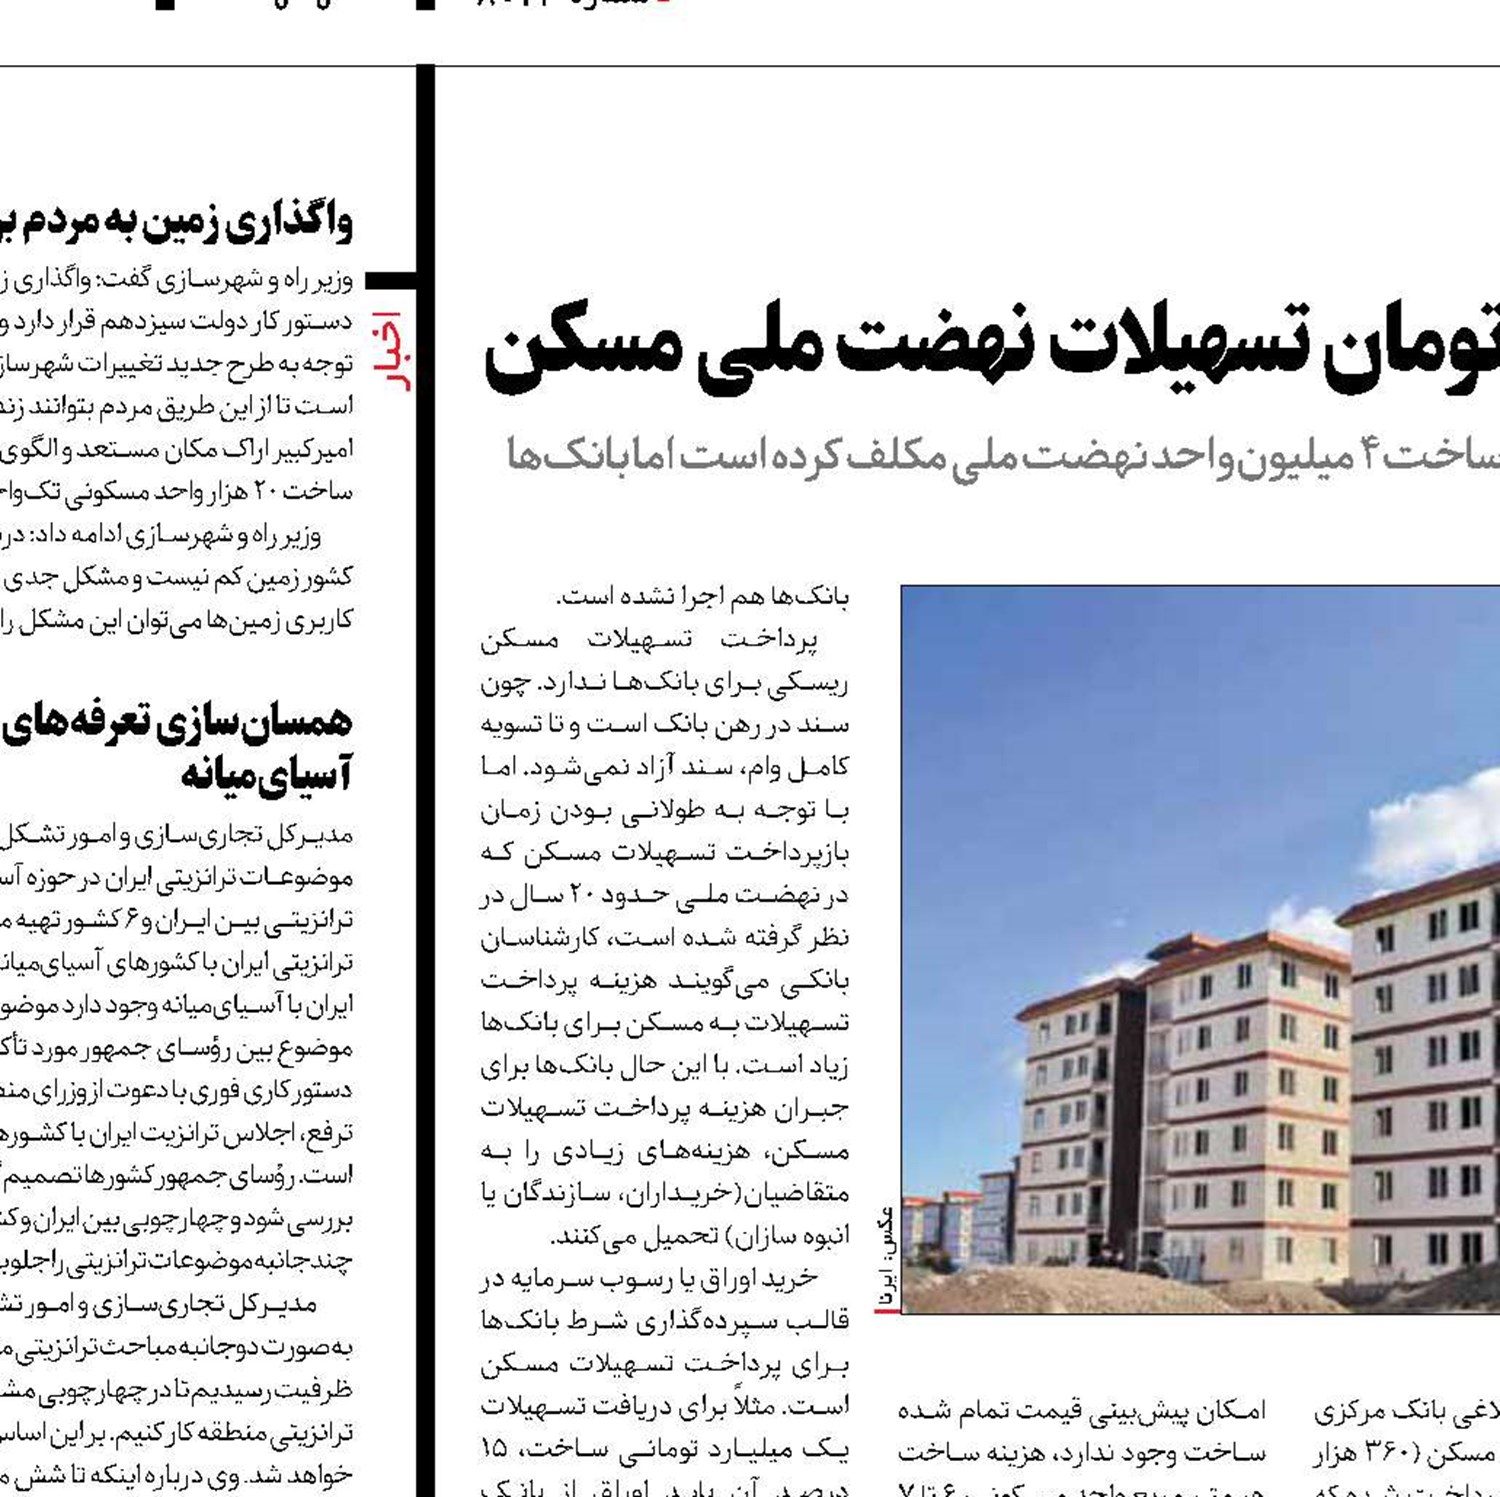
خودداری بانکها از پرداخت 360 هزار میلیارد تومان تسهیلات نهضت ملی مسکن
گروه اقتصادی/ بر اساس ماده 4 قانون جهش تولید و تأمین مسکن، 27 بانک و مؤسسه مالی به پرداخت بخشی از منابع مالی مورد نیاز در قالب تسهیلات ساخت، (360 هزار میلیارد تومان در سال) در برنامه نهضت ملی مسکن ملزم شدند. این قانون مشخص کرده که «بانکها و مؤسسات اعتباری غیربانکی مکلفند حداقل 20 درصد از تسهیلات پرداختی نظام بانکی در هر سال را با نرخ سود مصوب شورای پول و اعتبار به بخش مسکن اختصاص دهند، به صورتی که در سال اول اجرای قانون از حداقل سه میلیون و ششصد هزار میلیارد ریال تسهیلات برای واحدهای موضوع این قانون کمتر نباشد و برای سالهای آینده نیز حداقل منابع تسهیلاتی مذکور با افزایش درصد صدرالذکر مطابق با نرخ تورم سالانه افزایش یابد.»
چند روزی از یک سالگی اجرای قانون جهش تولید مسکن میگذرد. اجرای این قانون آخر شهریور سال گذشته آغاز شد. مهمترین مشخصه و هدف قانون جهش تولید مسکن و برنامه نهضت ملی مسکن بهعنوان اصلیترین محور آن، ساخت مسکن با قیمت مناسب و با حمایت مالی از اقشار متقاضی است.
براین اساس علاوهبر تأمین زمین نهضت ملی مسکن توسط دولت، تسهیلات بانکی نیز برای تأمین هزینه ساخت باید از سوی بانکها پرداخت شود. بانکها موظف شدهاند 20 درصد کل تسهیلاتی که میپردازند را به نهضت ملی مسکن اختصاص دهند. قانون پیشبینی کرده در صورت تخلف و فرار از قانون، همین 20 درصد را بانکها باید مالیات بپردازند.
در تبصره ۵ ماده ۴ قانون جهش تولید مسکن آمده است: در صورت تخلف بانکها «سازمان امور مالیاتی کشور موظف است، در قالب بودجه سنواتی، مالیاتی برابر بیست درصد تعهد انجام نشده را از بانکها و مؤسسات اعتباری مستنکف، اخذ و به خزانهداری کل کشور واریز نماید. این مبلغ به حساب صندوق ملی مسکن واریز میشود.»
با توجه به اینکه قانون، بانکها را مکلف کرده 20 درصد تسهیلات پرداختی خود را به مسکن اختصاص دهند، این تسهیلات تعهد اضافهای را بر دوش بانکها نگذاشته است. موضوع دیگر این است که بجز هزینه زمین و خدمات، 70 درصد هزینه ساخت مسکن مربوط به هزینه مصالح است بنابراین تسهیلات پرداختی بانکها برای ساخت مسکن بهصورت مستقیم یا غیرمستقیم به صنایع تزریق میشود. به این ترتیب تسهیلات ساخت مسکن نه تنها تورم زا نیست، (چون بار مالی جدیدی را به بانکها تحمیل نکرده) بلکه این تسهیلات رونق تولید مسکن و صنایع را در پی دارد. با اینکه بیش از یکسال از اجرای قانون نهضت ملی مسکن میگذرد و در این مدت بانکها بر اساس قانون، باید 360 هزار میلیارد تومان سهم خود را از تأمین منابع مالی این طرح در قالب وام بانکی میپرداختند، اما آمار نشان میدهد تنها بانک تخصصی بخش مسکن از سهم 63 هزار میلیارد تومانی خود در نهضت ملی مسکن، تا کنون 20 هزار و 319 میلیارد تومان را پرداخته و مابقی بانکها پرداختی صفر درصدی دارند.
تأمین بموقع منابع مالی در کنار تأمین زمین، شرط اصلی ساخت و ساز و تحویل بموقع واحدهای نهضت ملی مسکن است، دو شرطی که اکنون بانکها با خودداری از پرداخت تسهیلات، مانع تحقق یکی از آنها شدهاند.
سختگیری و حتی خودداری بانکها از پرداخت تسهیلات مسکن در حالی است که در بیشتر کشورهای توسعه یافته بیشترین هزینه تأمین مسکن از محل تسهیلات بانکی صورت میگیرد اما آمار رسمی نشان میدهد در ایران کمتر از 3 درصد تسهیلات بانکی برای مسکن پرداخت میشود و حال که قانون، بانکها را مکلف کرده 20 درصد تسهیلات خود را به مسکن نهضت اختصاص دهند آنها زیر بار قانون نمی روند و عملکرد بانکها باعث کند شدن پیشروی ساخت مسکن در نهضت ملی و همچنین ساخت مسکن بهصورت خود مالکی شده است.
بانکها سال گذشته 3هزار میلیارد تومان تسهیلات دادهاند که بخش ناچیزی از آن به مسکن پرداخت شده است. بررسیها نشان میدهد تنها حدود ۳.۶ درصد از سهم تسهیلات ابلاغی بانک مرکزی برای نهضت ملی مسکن (۳۶۰ هزار میلیارد تومان) پرداخت شده که عمدتاً توسط بانک تخصصی بخش مسکن بوده است.
با وجود عملکرد ضعیف بانکها در پرداخت تسهیلات نهضت ملی مسکن، رستم قاسمی وزیر راهوشهرسازی از ارائه پیشنهاد افزایش تسهیلات ساخت مسکن به ۷۰۰ میلیون تومان به شورای عالی مسکن و شورای پول و اعتبار خبر داده است.
به گفته قاسمی «بهدلیل تورم، امکان پیشبینی قیمت تمام شده ساخت وجود ندارد، هزینه ساخت هر متر مربع واحد مسکونی، ۶ تا ۷ میلیون تومان با تورم امروز تمام میشود؛ اگر تسهیلات نهضت ملی مسکن به ۷۰۰ میلیون تومان برسد بخشی از مشکل رفع میشود که ما این موضوع را به دولت و شورای پول و اعتبار پیشنهاد دادهایم.» از سوی دیگر با اینکه قانون صریحاً اعلام کرده در صورت تخلف بانکها از پرداخت تسهیلات نهضت ملی مسکن باید مالیات بپردازند اما تاکنون این بند قانونی در تنبیه بانکها هم اجرا نشده است.
پرداخت تسهیلات مسکن ریسکی برای بانکها ندارد. چون سند در رهن بانک است و تا تسویه کامل وام، سند آزاد نمیشود. اما با توجه به طولانی بودن زمان بازپرداخت تسهیلات مسکن که در نهضت ملی حدود 20 سال در نظر گرفته شده است، کارشناسان بانکی میگویند هزینه پرداخت تسهیلات به مسکن برای بانکها زیاد است. با این حال بانکها برای جبران هزینه پرداخت تسهیلات مسکن، هزینههای زیادی را به متقاضیان(خریداران، سازندگان یا انبوه سازان) تحمیل میکنند.
خرید اوراق یا رسوب سرمایه در قالب سپردهگذاری شرط بانکها برای پرداخت تسهیلات مسکن است. مثلاً برای دریافت تسهیلات یک میلیارد تومانی ساخت، 15 درصد آن باید اوراق از بانک خریداری شود که 150 میلیون تومان کل تسهیلات میشود. خریداران مسکن نیز برای دریافت تسهیلات خرید باید اوراق بخرند. مثلاً زوجهای تهرانی میتوانند تا سقف ۴۸۰ میلیون تومان شامل ۲۰۰ میلیون تومان تسهیلات خرید مسکن برای هر نفر و ۸۰ میلیون تومان وام جعاله دریافت کنند؛ زوجین باید ۸۰۰ برگه تسهیلات مسکن خریداری کنند که هزینه آن ۷۹ میلیون و ۲۸۰هزار تومان میشود که همراه با هزینه ۱۵ میلیون و۸۶۵ هزار تومانی وام جعاله که برای آن باید ۱۶۰ ورق تسهیلات مسکن خریداری کنند، در مجموع باید ۹۵ میلیون و ۱۴۵هزار تومان پرداخت کنند. به این ترتیب هزینه دریافت وام خرید یا ساخت مسکن آنقدر بالا است که بیشتر متقاضیان ترجیح میدهند از آن استفاده نکنند.
در نهضت ملی مسکن، نیازی به پسانداز یا خرید اوراق برای دریافت وام نیست، به همین علت بانکها از پرداخت آن خودداری میکنند.
چند روزی از یک سالگی اجرای قانون جهش تولید مسکن میگذرد. اجرای این قانون آخر شهریور سال گذشته آغاز شد. مهمترین مشخصه و هدف قانون جهش تولید مسکن و برنامه نهضت ملی مسکن بهعنوان اصلیترین محور آن، ساخت مسکن با قیمت مناسب و با حمایت مالی از اقشار متقاضی است.
براین اساس علاوهبر تأمین زمین نهضت ملی مسکن توسط دولت، تسهیلات بانکی نیز برای تأمین هزینه ساخت باید از سوی بانکها پرداخت شود. بانکها موظف شدهاند 20 درصد کل تسهیلاتی که میپردازند را به نهضت ملی مسکن اختصاص دهند. قانون پیشبینی کرده در صورت تخلف و فرار از قانون، همین 20 درصد را بانکها باید مالیات بپردازند.
در تبصره ۵ ماده ۴ قانون جهش تولید مسکن آمده است: در صورت تخلف بانکها «سازمان امور مالیاتی کشور موظف است، در قالب بودجه سنواتی، مالیاتی برابر بیست درصد تعهد انجام نشده را از بانکها و مؤسسات اعتباری مستنکف، اخذ و به خزانهداری کل کشور واریز نماید. این مبلغ به حساب صندوق ملی مسکن واریز میشود.»
با توجه به اینکه قانون، بانکها را مکلف کرده 20 درصد تسهیلات پرداختی خود را به مسکن اختصاص دهند، این تسهیلات تعهد اضافهای را بر دوش بانکها نگذاشته است. موضوع دیگر این است که بجز هزینه زمین و خدمات، 70 درصد هزینه ساخت مسکن مربوط به هزینه مصالح است بنابراین تسهیلات پرداختی بانکها برای ساخت مسکن بهصورت مستقیم یا غیرمستقیم به صنایع تزریق میشود. به این ترتیب تسهیلات ساخت مسکن نه تنها تورم زا نیست، (چون بار مالی جدیدی را به بانکها تحمیل نکرده) بلکه این تسهیلات رونق تولید مسکن و صنایع را در پی دارد. با اینکه بیش از یکسال از اجرای قانون نهضت ملی مسکن میگذرد و در این مدت بانکها بر اساس قانون، باید 360 هزار میلیارد تومان سهم خود را از تأمین منابع مالی این طرح در قالب وام بانکی میپرداختند، اما آمار نشان میدهد تنها بانک تخصصی بخش مسکن از سهم 63 هزار میلیارد تومانی خود در نهضت ملی مسکن، تا کنون 20 هزار و 319 میلیارد تومان را پرداخته و مابقی بانکها پرداختی صفر درصدی دارند.
تأمین بموقع منابع مالی در کنار تأمین زمین، شرط اصلی ساخت و ساز و تحویل بموقع واحدهای نهضت ملی مسکن است، دو شرطی که اکنون بانکها با خودداری از پرداخت تسهیلات، مانع تحقق یکی از آنها شدهاند.
سختگیری و حتی خودداری بانکها از پرداخت تسهیلات مسکن در حالی است که در بیشتر کشورهای توسعه یافته بیشترین هزینه تأمین مسکن از محل تسهیلات بانکی صورت میگیرد اما آمار رسمی نشان میدهد در ایران کمتر از 3 درصد تسهیلات بانکی برای مسکن پرداخت میشود و حال که قانون، بانکها را مکلف کرده 20 درصد تسهیلات خود را به مسکن نهضت اختصاص دهند آنها زیر بار قانون نمی روند و عملکرد بانکها باعث کند شدن پیشروی ساخت مسکن در نهضت ملی و همچنین ساخت مسکن بهصورت خود مالکی شده است.
بانکها سال گذشته 3هزار میلیارد تومان تسهیلات دادهاند که بخش ناچیزی از آن به مسکن پرداخت شده است. بررسیها نشان میدهد تنها حدود ۳.۶ درصد از سهم تسهیلات ابلاغی بانک مرکزی برای نهضت ملی مسکن (۳۶۰ هزار میلیارد تومان) پرداخت شده که عمدتاً توسط بانک تخصصی بخش مسکن بوده است.
با وجود عملکرد ضعیف بانکها در پرداخت تسهیلات نهضت ملی مسکن، رستم قاسمی وزیر راهوشهرسازی از ارائه پیشنهاد افزایش تسهیلات ساخت مسکن به ۷۰۰ میلیون تومان به شورای عالی مسکن و شورای پول و اعتبار خبر داده است.
به گفته قاسمی «بهدلیل تورم، امکان پیشبینی قیمت تمام شده ساخت وجود ندارد، هزینه ساخت هر متر مربع واحد مسکونی، ۶ تا ۷ میلیون تومان با تورم امروز تمام میشود؛ اگر تسهیلات نهضت ملی مسکن به ۷۰۰ میلیون تومان برسد بخشی از مشکل رفع میشود که ما این موضوع را به دولت و شورای پول و اعتبار پیشنهاد دادهایم.» از سوی دیگر با اینکه قانون صریحاً اعلام کرده در صورت تخلف بانکها از پرداخت تسهیلات نهضت ملی مسکن باید مالیات بپردازند اما تاکنون این بند قانونی در تنبیه بانکها هم اجرا نشده است.
پرداخت تسهیلات مسکن ریسکی برای بانکها ندارد. چون سند در رهن بانک است و تا تسویه کامل وام، سند آزاد نمیشود. اما با توجه به طولانی بودن زمان بازپرداخت تسهیلات مسکن که در نهضت ملی حدود 20 سال در نظر گرفته شده است، کارشناسان بانکی میگویند هزینه پرداخت تسهیلات به مسکن برای بانکها زیاد است. با این حال بانکها برای جبران هزینه پرداخت تسهیلات مسکن، هزینههای زیادی را به متقاضیان(خریداران، سازندگان یا انبوه سازان) تحمیل میکنند.
خرید اوراق یا رسوب سرمایه در قالب سپردهگذاری شرط بانکها برای پرداخت تسهیلات مسکن است. مثلاً برای دریافت تسهیلات یک میلیارد تومانی ساخت، 15 درصد آن باید اوراق از بانک خریداری شود که 150 میلیون تومان کل تسهیلات میشود. خریداران مسکن نیز برای دریافت تسهیلات خرید باید اوراق بخرند. مثلاً زوجهای تهرانی میتوانند تا سقف ۴۸۰ میلیون تومان شامل ۲۰۰ میلیون تومان تسهیلات خرید مسکن برای هر نفر و ۸۰ میلیون تومان وام جعاله دریافت کنند؛ زوجین باید ۸۰۰ برگه تسهیلات مسکن خریداری کنند که هزینه آن ۷۹ میلیون و ۲۸۰هزار تومان میشود که همراه با هزینه ۱۵ میلیون و۸۶۵ هزار تومانی وام جعاله که برای آن باید ۱۶۰ ورق تسهیلات مسکن خریداری کنند، در مجموع باید ۹۵ میلیون و ۱۴۵هزار تومان پرداخت کنند. به این ترتیب هزینه دریافت وام خرید یا ساخت مسکن آنقدر بالا است که بیشتر متقاضیان ترجیح میدهند از آن استفاده نکنند.
در نهضت ملی مسکن، نیازی به پسانداز یا خرید اوراق برای دریافت وام نیست، به همین علت بانکها از پرداخت آن خودداری میکنند.
 آدرس مطلب
http://old.irannewspaper.ir/newspaper/page/8023/11/629153/0
 ارسال دیدگاه
 ضمن تشکر از بیان دیدگاه خود به اطلاع شما رسانده می شود که دیدگاه شما پس از تایید نویسنده این مطلب منتشر خواهد شد.
- دیدگاه ها ویرایش نمی شوند.
- از ایمیل شما فقط جهت تشخیص هویت استفاده خواهد شد.
- دیدگاه های تبلیغاتی ، اسپم و مغایر عرف تایید نمی شوند.


ویژه نامه
ویژه نامه ها
.jpg)